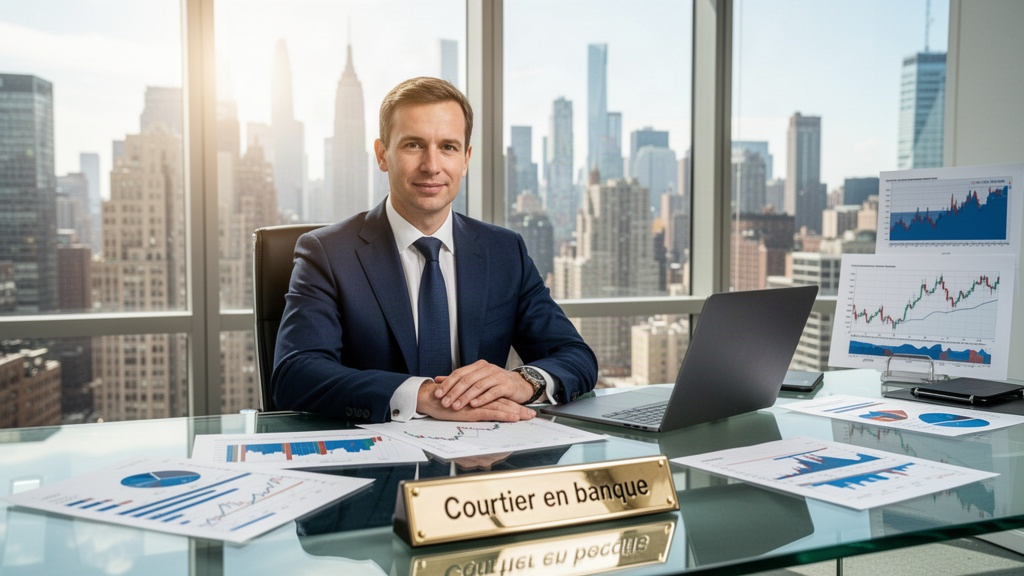
Le courtage en banque s'est imposé comme une solution concrète pour les particuliers et les entreprises qui souhaitent accéder aux meilleurs produits financiers sans perdre des semaines à comparer les offres. Derrière cette pratique se cache un métier précis : celui d'un professionnel qui négocie à votre place auprès des établissements de crédit. Gain de temps, accès à un réseau étendu, conseils personnalisés — les arguments ne manquent pas. Mais encore faut-il comprendre comment fonctionne ce secteur, quels acteurs y opèrent, et comment identifier le bon interlocuteur. Dans un marché où les taux évoluent rapidement, faire appel à un courtier peut représenter une économie substantielle sur la durée totale d'un prêt. Voici ce qu'il faut savoir avant de se lancer.
Pourquoi passer par un intermédiaire bancaire plutôt que sa banque habituelle ?
La réponse tient en un chiffre : environ 70 % des clients qui ont recours à un courtier déclarent avoir obtenu de meilleures conditions que celles proposées initialement par leur propre banque. Cette statistique, souvent citée dans les études de marché du secteur, s'explique par une réalité simple. Un courtier entretient des relations commerciales avec plusieurs dizaines d'établissements, ce qui lui permet de mettre ces derniers en concurrence directe.
Votre banque, elle, ne vous proposera que ses propres produits. Le courtier, lui, travaille pour vous. Sa rémunération dépend de la conclusion d'un accord satisfaisant pour les deux parties, ce qui aligne ses intérêts avec les vôtres. Ce modèle économique crée une dynamique que les banques en direct ne peuvent pas reproduire.
Au-delà du taux d'intérêt, un courtier expérimenté négocie aussi les frais de dossier, les pénalités de remboursement anticipé, et les conditions d'assurance emprunteur. Ces éléments, souvent négligés par les emprunteurs, peuvent représenter plusieurs milliers d'euros sur la durée d'un crédit immobilier. La valeur ajoutée d'un bon courtier se mesure donc sur l'ensemble du contrat, pas uniquement sur le taux affiché.
Il faut aussi mentionner le gain de temps. Monter un dossier de prêt immobilier complet, le soumettre à plusieurs banques, relancer les conseillers, comparer les offres reçues — ce processus peut mobiliser plusieurs semaines d'un particulier qui travaille à temps plein. Le courtier prend en charge cette logistique, souvent en parallèle auprès de plusieurs établissements.
Le fonctionnement du courtage en banque, étape par étape
Le processus commence par un entretien de découverte. Le courtier analyse la situation financière du client : revenus, charges, apport personnel, nature du projet. Cette étape lui permet de définir le profil emprunteur et d'identifier les banques susceptibles d'être intéressées par le dossier.
Vient ensuite la phase de montage du dossier. Le courtier rassemble les pièces justificatives, rédige une présentation du projet et le soumet aux établissements partenaires. Cette présentation est un vrai travail de mise en valeur : un dossier bien construit obtient des réponses plus favorables qu'un dossier brut envoyé directement par un particulier.
Les banques répondent généralement sous quelques jours. Le courtier compare les offres reçues, puis les présente au client avec une analyse claire des différences. La durée totale du processus, de la première rencontre à l'obtention d'une offre de prêt formelle, s'étend en moyenne sur 3 à 6 mois, selon la complexité du dossier et les conditions du marché.
La rémunération du courtier intervient à la signature. Il perçoit une commission versée par la banque, généralement comprise entre 5 % et 15 % du montant des intérêts générés par le prêt, ainsi que parfois des honoraires facturés directement au client. Ces conditions doivent être précisées dans un mandat signé avant toute démarche.
L'ensemble de cette activité est encadrée par l'Autorité de Contrôle Prudentiel et de Résolution (ACPR), qui délivre les agréments et surveille les pratiques du secteur. Un courtier légalement enregistré doit obligatoirement mentionner son numéro d'immatriculation sur tous ses documents commerciaux.
Les différents profils de courtiers et leurs spécialités
Le secteur n'est pas monolithique. On distingue plusieurs types d'acteurs, chacun avec un positionnement différent. Les courtiers généralistes couvrent l'ensemble des produits bancaires : crédits immobiliers, crédits à la consommation, prêts professionnels. Ils conviennent aux clients avec des besoins variés ou qui souhaitent centraliser leurs démarches auprès d'un seul interlocuteur.
Les courtiers spécialisés se concentrent sur un segment précis. Certains travaillent exclusivement sur le financement d'entreprises, d'autres sur le rachat de crédits, d'autres encore sur les professions libérales ou les investisseurs immobiliers. Cette spécialisation leur permet de maîtriser les subtilités propres à chaque type de dossier et d'entretenir des relations privilégiées avec des interlocuteurs bancaires dédiés.
Les plateformes en ligne représentent une troisième catégorie, en fort développement. Elles automatisent une partie du processus de comparaison et permettent d'obtenir des simulations rapides. Leur limite reste le conseil personnalisé : pour les dossiers complexes, un courtier humain offre une valeur ajoutée difficile à reproduire par un algorithme.
La Fédération des Courtiers en Crédit (FCCC) regroupe une partie des professionnels du secteur et publie régulièrement des données sur l'évolution du marché. S'appuyer sur un courtier membre d'une fédération professionnelle constitue un signal de sérieux supplémentaire.
Comment bien choisir son courtier ?
La sélection d'un courtier ne doit pas se faire à la légère. Plusieurs critères permettent de distinguer un professionnel fiable d'un intermédiaire peu scrupuleux.
- L'immatriculation ACPR : vérifiez que le courtier est bien enregistré auprès de l'Autorité de Contrôle Prudentiel et de Résolution. Cette information est consultable gratuitement sur le registre ORIAS.
- La transparence sur la rémunération : un courtier sérieux explique clairement comment il est rémunéré, par qui, et pour quel montant avant de signer le moindre document.
- Le nombre de partenaires bancaires : plus le réseau est large, plus les chances d'obtenir une offre compétitive sont élevées. Un courtier qui ne travaille qu'avec deux ou trois banques offre peu de valeur ajoutée.
- Les avis clients vérifiés : les plateformes d'avis indépendants permettent d'évaluer la qualité du suivi, la réactivité et les résultats obtenus pour des profils similaires au vôtre.
- La spécialisation par rapport à votre projet : un courtier habitué aux dossiers de professionnels libéraux sera plus efficace pour ce type de profil qu'un généraliste peu familier avec les spécificités comptables de ces statuts.
Un point souvent sous-estimé : la qualité de la relation humaine. Le courtier accède à des informations financières sensibles. La confiance et la clarté dans les échanges sont des prérequis, pas des options. Un premier rendez-vous qui laisse des zones d'ombre sur les modalités de la mission est un signal d'alerte à prendre au sérieux.
Prenez aussi le temps de comparer plusieurs courtiers avant de vous engager. Les mandats d'exclusivité existent dans ce secteur — certains courtiers vous demanderont de ne pas démarcher d'autres intermédiaires pendant la durée de la mission. Lisez ces clauses avec attention et ne signez qu'après avoir compris leurs implications.
Ce que le marché du courtage nous dit sur l'avenir du financement
Le marché du courtage en banque traverse une période de transformation profonde. La demande pour des conseils personnalisés augmente, portée par des emprunteurs de plus en plus informés et des conditions de crédit qui ont connu de fortes variations ces dernières années. Les professionnels du secteur s'adaptent en intégrant des outils numériques tout en préservant la relation humaine qui reste leur avantage concurrentiel.
La Banque de France publie régulièrement des indicateurs sur l'évolution des taux et des volumes de crédits accordés, données que les courtiers utilisent pour affiner leurs stratégies de négociation. Ces informations publiques permettent aussi aux emprunteurs de se positionner au bon moment sur un projet de financement.
Un angle rarement évoqué : le courtage se développe aussi fortement du côté des entreprises et des TPE. Accéder à un financement professionnel sans passer par les circuits bancaires classiques, souvent longs et exigeants, représente un enjeu réel pour les dirigeants. Des courtiers spécialisés dans le financement d'entreprise proposent des montages incluant crédit-bail, affacturage ou financement participatif, bien au-delà du simple prêt bancaire traditionnel.
Le cadre réglementaire évolue lui aussi. Les obligations de formation et de certification des courtiers se renforcent progressivement, ce qui améliore globalement la qualité du conseil proposé aux clients. Choisir un courtier certifié aujourd'hui, c'est s'appuyer sur un professionnel qui doit justifier ses compétences et les maintenir à jour — une garantie que les banques elles-mêmes ne peuvent pas toujours offrir avec leurs conseillers généralistes.