Acheter un bien ne se résume jamais au prix affiché sur l'annonce. Entre le crédit, les frais annexes et les imprévus de chantier, votre budget mérite d'être pensé dans sa globalité. Avant de signer quoi que ce soit, mieux vaut connaître chaque poste de dépenses qui compose réellement votre projet immobilier, du financement initial jusqu'aux derniers travaux d'aménagement.
Quel est le coût réel de l'assurance emprunteur dans votre financement ?
Quand vous construisez votre plan de financement, l'assurance de prêt mérite autant d'attention que le taux d'intérêt lui-même. Ce contrat protège la banque, mais surtout vous et vos proches, en cas de décès, d'invalidité ou de perte d'emploi. Son prix varie fortement d'un dossier à l'autre, selon des critères bien identifiés : l'âge de l'emprunteur, le montant emprunté, la quotité choisie et l'état de santé déclaré au moment de la souscription.
Un jeune actif de 30 ans en bonne santé paiera rarement le même tarif qu'un emprunteur de 55 ans ou qu'une personne présentant un risque de santé particulier. Sur la durée totale d'un crédit, cette assurance peut représenter plusieurs milliers d'euros, parfois davantage que les frais de dossier ou les frais de garantie réunis. C'est pourquoi il devient judicieux de simuler le coût d'une assurance emprunteur avant même de finaliser votre offre de prêt, afin d'affiner votre budget global et de comparer plusieurs formules selon votre profil.
Gardez en tête que ce montant s'ajoute aux mensualités et pèse directement sur le coût total de votre emprunt. Une différence de taux d'assurance, même minime, peut faire basculer votre capacité d'achat ou votre marge de négociation sur d'autres postes du financement.
Budget travaux, notaire et apport : comment répartir vos dépenses ?
Le prix d'achat du logement n'est qu'une partie de l'équation. Dans l'ancien, les frais d'acquisition, que l'on appelle couramment frais de notaire, représentent environ 7 à 8 % du prix de vente du bien. Ce montant couvre les taxes reversées à l'État et aux collectivités, bien plus que la rémunération du notaire lui-même. Beaucoup d'acquéreurs sous-estiment cette ligne de dépenses, alors qu'elle peut peser plusieurs milliers d'euros sur une acquisition classique.
L'apport personnel constitue un autre pilier de votre plan de financement. En France, l'apport mobilisé par les emprunteurs a atteint près de 40 000 euros en juillet 2026, un niveau toutefois encore inférieur à son point haut de 2023. Ce chiffre illustre une réalité : il n'existe pas de pourcentage fixe exigé par les banques. Chaque dossier est évalué selon le profil de l'emprunteur, ses revenus, son taux d'endettement et la nature du projet, qu'il s'agisse d'un achat dans l'ancien ou d'une construction neuve.
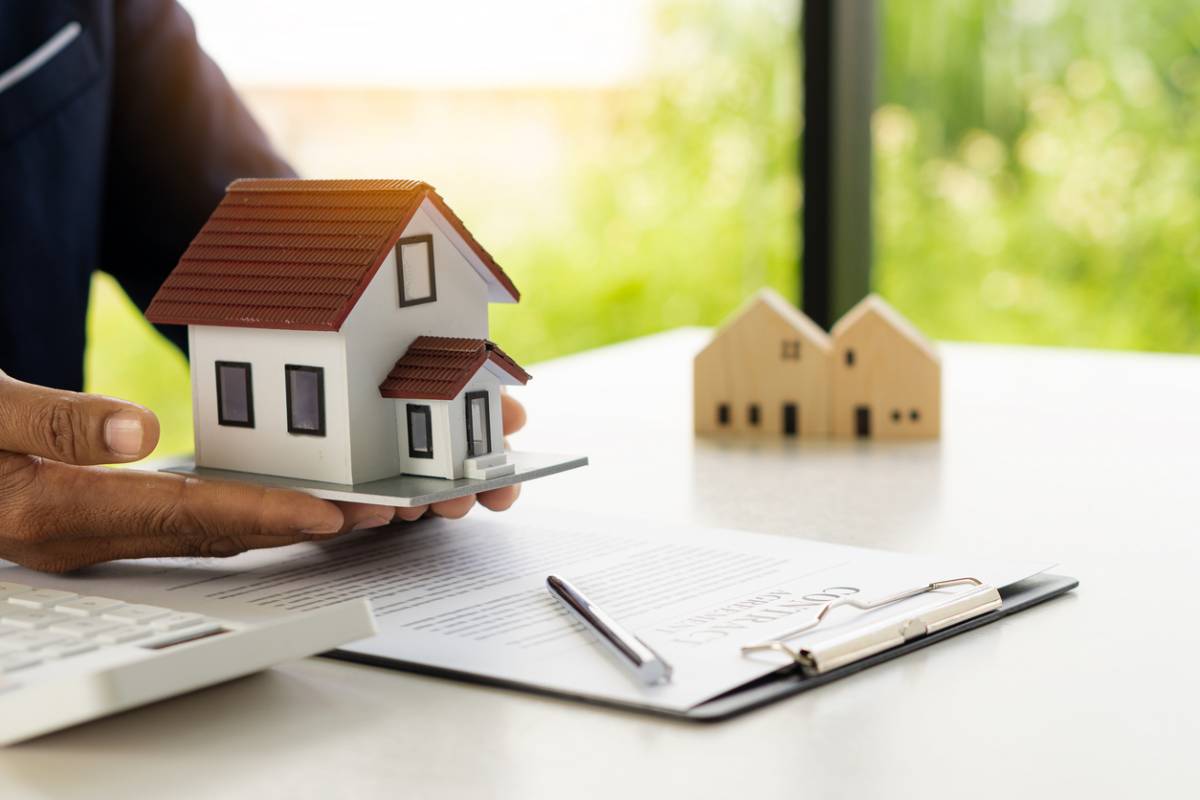
Si des travaux sont prévus, mieux vaut les chiffrer précisément avant de signer, qu'il s'agisse d'une simple rénovation ou d'un chantier de construction plus ambitieux. Pour organiser clairement ces différents postes, voici les éléments à intégrer dans votre budget prévisionnel :
- Le prix d'achat du logement ou le coût du terrain pour une construction
- Les frais de notaire et les frais de garantie liés au prêt
- Le montant des travaux, qu'ils soient immédiats ou différés
- L'apport personnel et la marge de sécurité pour les imprévus
Cette répartition évite les mauvaises surprises et permet d'ajuster le montant emprunté avant même de déposer votre dossier en banque.
Comment optimiser le montant et la durée de votre crédit immobilier ?
Une fois votre budget global établi, reste à ajuster les paramètres de votre crédit pour qu'il colle à votre situation réelle. La durée du prêt joue un rôle déterminant : plus elle s'allonge, plus les mensualités baissent, mais plus le coût total du crédit grimpe à cause des intérêts cumulés. À l'inverse, un remboursement plus court réduit la facture globale, à condition que votre capacité financière le permette.
Négocier le taux reste un levier puissant, mais il ne doit pas occulter les autres composantes du financement. Comparer les offres de plusieurs banques, questionner les frais annexes et revoir la quotité d'assurance peuvent faire baisser sensiblement le coût final de votre emprunt. Un projet bien construit ne se limite pas au taux affiché en vitrine, il englobe l'ensemble des dépenses liées à l'achat, aux travaux et aux garanties exigées.
Enfin, gardez une marge de manœuvre dans votre plan de financement. Un imprévu sur le chantier, une variation de taux ou un délai supplémentaire avant la remise des clés peuvent modifier l'équilibre initial. Anticiper ces scénarios vous permet d'aborder votre acquisition avec plus de sérénité, sans mauvaise surprise sur votre budget mensuel.
Financer un bien immobilier demande donc une vision d'ensemble, bien au-delà du simple montant emprunté. Entre assurance, notaire, apport et travaux, chaque poste mérite d'être chiffré avec soin pour construire un plan de financement réaliste. En anticipant ces dépenses dès la phase de projet, vous abordez votre achat avec une vision claire de votre budget et des marges de négociation possibles auprès des banques et des organismes prêteurs.
Sources :
- Frais de notaire réduits lors de l'acquisition d'un bien dans le neuf - Notaires de France, 2026. https://www.notaires.fr/fr/immobilier-fiscalite/financement/acquerir-en-frais-de-notaire-reduits
- Panorama des prêts immobiliers aux ménages, juillet 2026 - Banque de France, 2026. https://www.banque-france.fr/system/files/2026-09/Panorama-prets-immobiliers-menages_juillet_2026.pdf