Gérer une exploitation agricole sans suivre rigoureusement ses finances, c'est avancer à l'aveugle. La compta agricole ne se résume pas à remplir des formulaires pour le fisc : c'est un outil de pilotage qui conditionne la survie et la croissance d'une ferme. Pourtant, selon les données disponibles, près de 30 % des exploitations agricoles en France ne disposent pas d'une comptabilité formalisée. Sur 1,5 million d'exploitations recensées par l'INSEE, cela représente des centaines de milliers d'agriculteurs qui prennent des décisions financières sans vision claire de leur situation réelle. Les exigences réglementaires se durcissent, les marges se resserrent, et les aides publiques se complexifient. Dans ce contexte, un suivi comptable structuré n'est plus un luxe réservé aux grandes structures : c'est une nécessité opérationnelle pour toutes les exploitations, quelle que soit leur taille.
L'importance de la comptabilité dans le secteur agricole
Le secteur agricole présente des spécificités financières que peu d'autres activités partagent. Les cycles de production longs, la dépendance aux conditions climatiques, la volatilité des prix des matières premières et la saisonnalité des revenus créent une gestion financière particulièrement complexe. Un agriculteur peut encaisser l'essentiel de son chiffre d'affaires sur deux ou trois mois, alors que ses charges s'étalent sur toute l'année. Sans un suivi précis, cette asymétrie devient vite incontrôlable.
La comptabilité agricole est définie comme un système de gestion financière spécifique aux exploitations, permettant de suivre les revenus, les dépenses et la rentabilité de façon structurée. Ce n'est pas simplement une obligation administrative : c'est le seul moyen d'avoir une photographie fidèle de la santé économique d'une ferme. Le bilan comptable, qui présente à un instant donné les actifs, les passifs et les capitaux propres, permet d'évaluer la valeur réelle d'une exploitation et d'anticiper ses besoins de financement.
Les Chambres d'agriculture insistent régulièrement sur ce point : les exploitants qui tiennent une comptabilité régulière prennent de meilleures décisions d'investissement, accèdent plus facilement aux crédits bancaires et résistent mieux aux crises. Un banquier ou un organisme de financement exigera systématiquement des bilans et des comptes de résultat avant d'accorder un prêt. Sans ces documents, l'accès au capital devient quasi impossible.
La comptabilité agricole permet aussi de mesurer la rentabilité par atelier de production. Une exploitation qui pratique à la fois l'élevage et les grandes cultures peut ainsi identifier quelle activité génère des marges positives et laquelle pèse sur les résultats globaux. Cette granularité dans l'analyse est impossible sans un suivi comptable rigoureux.
Les conséquences d'une comptabilité négligée
Négliger la compta, c'est s'exposer à des risques concrets et mesurables. Le premier d'entre eux est fiscal. Sans comptabilité à jour, un agriculteur ne peut pas justifier ses charges déductibles, ce qui entraîne mécaniquement une surimposition. Les dépenses liées aux semences, aux carburants, aux équipements ou aux intrants sont déductibles du résultat imposable, mais uniquement si elles sont correctement enregistrées et documentées.
Le deuxième risque est lié aux aides de la PAC (Politique Agricole Commune). Ces subventions représentent une part significative du revenu de nombreux agriculteurs français. Or, leur attribution et leur contrôle reposent sur des données financières précises. Une exploitation incapable de produire des justificatifs comptables cohérents s'expose à des remboursements d'aides indûment perçues, voire à des sanctions administratives.
La gestion de trésorerie est un autre point de vulnérabilité. Sans tableau de bord financier, les tensions de trésorerie arrivent sans signal préalable. Un agriculteur peut se retrouver dans l'incapacité de payer ses fournisseurs ou de rembourser un emprunt, non pas parce que son exploitation est déficitaire, mais parce qu'il n'a pas anticipé un décalage temporel entre ses encaissements et ses décaissements.
La transmission d'une exploitation est également compromise par l'absence de comptabilité structurée. Lorsqu'un agriculteur souhaite céder son activité, à un enfant ou à un tiers, la valorisation de l'exploitation repose sur plusieurs années de bilans comptables. Sans ces données, la transaction devient aléatoire, souvent au détriment du cédant qui ne peut pas démontrer la valeur réelle de ce qu'il vend.
Réglementations et obligations comptables pour les exploitants
Le cadre légal impose des obligations comptables dont le niveau varie selon le régime fiscal de l'exploitation. Les agriculteurs soumis au régime du bénéfice réel (normal ou simplifié) sont tenus de tenir une comptabilité complète, avec enregistrement de toutes les opérations, établissement d'un bilan annuel et dépôt d'une liasse fiscale. C'est le cas de la majorité des exploitations dont les recettes dépassent les seuils fixés par l'administration fiscale.
Le seuil de 10 000 euros de chiffre d'affaires constitue un repère pour l'assujettissement à la TVA agricole. Au-delà, l'exploitant doit gérer des déclarations de TVA, ce qui implique un suivi comptable des opérations d'achat et de vente avec une précision accrue. Les Organismes de Gestion Agréés (OGA) jouent ici un rôle de soutien : les adhérents bénéficient d'un abattement fiscal en contrepartie d'un contrôle de leur comptabilité.
Le Ministère de l'Agriculture a renforcé progressivement les exigences de transparence financière. Les exploitations bénéficiant d'aides publiques importantes sont soumises à des contrôles qui nécessitent la production de documents comptables fiables. En cas de contrôle fiscal ou administratif, l'absence de pièces justificatives entraîne des redressements automatiques calculés sur des bases forfaitaires, généralement défavorables à l'exploitant.
Les sociétés agricoles (GAEC, EARL, SCEA) sont soumises aux mêmes obligations comptables que les sociétés commerciales, avec dépôt des comptes annuels au greffe du tribunal. Cette exigence de publicité financière est une contrainte supplémentaire qui rend indispensable un suivi comptable professionnel et régulier.
Outils et méthodes pour une comptabilité agricole efficace
Les solutions disponibles pour les agriculteurs n'ont jamais été aussi accessibles. Les logiciels de comptabilité agricole spécialisés permettent de gérer simultanément la comptabilité générale, le suivi des stocks, la facturation et les déclarations fiscales. Des éditeurs comme Cegid, EBP ou des solutions sectorielles développées en partenariat avec les Chambres d'agriculture proposent des interfaces adaptées aux contraintes spécifiques du monde agricole.
Voici les pratiques qui structurent un suivi comptable solide pour une exploitation agricole :
- Enregistrer toutes les opérations au fil de l'eau, sans attendre la fin du trimestre ou de l'année
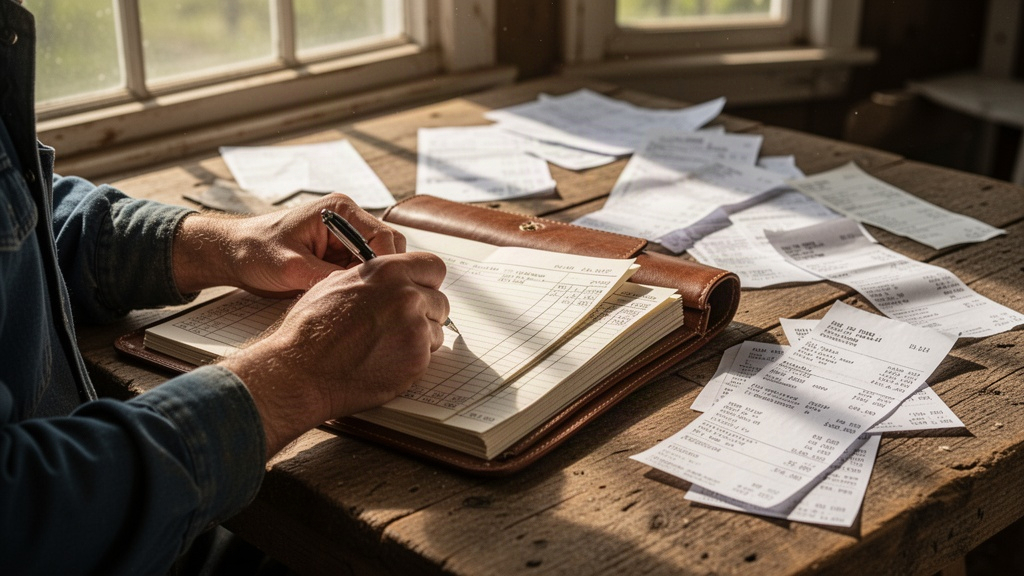
- Conserver et classer systématiquement chaque facture d'achat et de vente, y compris les tickets de caisse
- Effectuer un rapprochement bancaire mensuel pour détecter les écarts entre les relevés et les enregistrements comptables
- Établir un prévisionnel de trésorerie sur 12 mois glissants pour anticiper les périodes de tension
- Faire appel à un expert-comptable spécialisé en agriculture au moins une fois par an pour la clôture des comptes
Le recours à un centre de gestion agréé présente un double avantage : un accompagnement technique de qualité et un bénéfice fiscal sous forme d'abattement sur le revenu imposable. Pour les exploitations de taille modeste, cette solution représente souvent le meilleur rapport coût-bénéfice. La mutualisation des coûts au sein d'un OGA permet d'accéder à des compétences comptables qui seraient inaccessibles à titre individuel.
Vers une gestion financière connectée et anticipatrice
La comptabilité agricole évolue sous l'effet de la transformation numérique. Les outils de gestion connectés permettent désormais de synchroniser automatiquement les relevés bancaires, de numériser les factures via des applications mobiles et de générer des tableaux de bord en temps réel. Un agriculteur peut consulter depuis son smartphone l'état de sa trésorerie, le solde de ses comptes fournisseurs ou la marge brute de chaque atelier de production.
La facturation électronique obligatoire, dont le déploiement s'étend progressivement à l'ensemble des entreprises françaises, concerne aussi les exploitations agricoles soumises à la TVA. Cette obligation pousse mécaniquement vers une dématérialisation complète des flux financiers, ce qui facilite le travail comptable mais nécessite une montée en compétences numériques des exploitants.
Les données comptables deviennent aussi une matière première pour les outils d'aide à la décision. Certaines plateformes agrègent les données financières de plusieurs exploitations pour produire des benchmarks sectoriels : un éleveur laitier peut ainsi comparer ses coûts de production à ceux de fermes similaires dans sa région, identifier ses points de dépassement et ajuster sa stratégie. Cette intelligence collective, rendue possible par la comptabilité numérique, change la façon dont les agriculteurs pilotent leur activité.
Tenir une comptabilité agricole rigoureuse n'est pas une contrainte administrative supplémentaire à subir. C'est un avantage concurrentiel réel pour les exploitations qui s'y engagent sérieusement. Dans un secteur où les marges sont serrées et les aléas nombreux, la clarté financière est ce qui permet de traverser les crises sans tout perdre, et de saisir les opportunités d'investissement au bon moment.